미국 10년물 국채 금리가 4.8%에 육박하고, 30년물은 5%를 넘어섰습니다. 뉴스를 볼 때마다 숫자가 올라가 있어서, 솔직히 포트폴리오를 열어보기가 겁난다는 게 요즘 제 솔직한 심정입니다. 버블인 것 같기도 하고, 아닌 것 같기도 한 이 애매한 시점에서 개미투자자가 어떤 판단 기준을 가져야 하는지, 제가 공부하고 정리한 내용을 나눕니다.
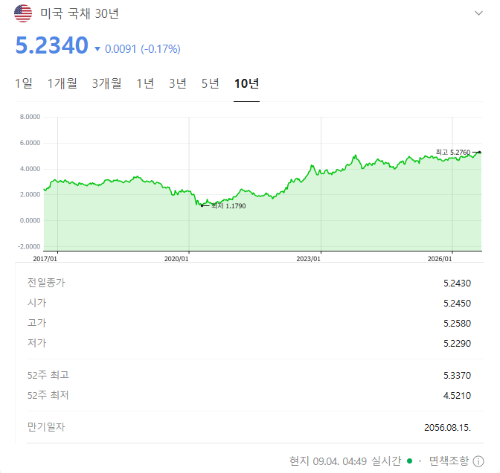
금리는 왜 계속 오르는 걸까 — 상승의 구조적 배경
금리가 오른다는 건 단순히 "돈값이 비싸진다"는 뜻이 아닙니다. 장기 금리는 크게 세 가지 요소로 구성됩니다. 실질 성장 기대, 기대 인플레이션, 그리고 텀 프리미엄(Term Premium)입니다. 여기서 텀 프리미엄이란 투자자가 장기 채권을 보유하는 대가로 요구하는 불확실성 보상을 의미합니다. 쉽게 말해, 미래가 불안할수록 장기 금리에 얹히는 웃돈이 커지는 구조입니다.
제가 최근 베센트 재무장관의 발언과 잭슨홀에서 나온 목소리들을 들으면서 확인한 건 하나입니다. 미국 정부는 빚을 갚을 생각이 없다는 것입니다. 2006년 이후 미국 정부 부채 증가 속도는 GDP 성장 속도를 꾸준히 앞질렀습니다. 부채 비율이 올라가는 구조가 이미 고착화된 셈입니다. 이를 해결하는 방법은 긴축이 아니라 성장 속도를 더 빠르게 키우는 것이고, 그 핵심 수단이 AI 산업입니다.
미국 정부는 대규모 확장 재정(Expansionary Fiscal Policy)을 통해 AI 생태계를 육성하고 있습니다. 확장 재정이란 세금보다 지출을 더 많이 늘리는 정책으로, 단기적으로는 성장을 자극하지만 필연적으로 인플레이션 압력과 금리 상승을 동반합니다. 국방부와 재무부까지 재정을 맞물린 이른바 '국가 자본주의' 형태의 투자 사이클이 지금 AI 산업을 이끌고 있다는 점이, 저는 가장 중요한 변수라고 봅니다.
1945년 미국의 정부 부채 비율은 GDP의 120%였습니다. 1960년에는 30%대로 떨어졌는데, 이 과정에서 부채 상환이 아닌 명목 GDP 성장, 특히 인플레이션이 50% 이상 기여했다는 사실은 출처: 미국 의회예산처(CBO) 자료에서도 확인됩니다. 지금 미국 정부가 목표 물가 2%를 말하면서도 3~4%대 인플레이션을 용인할 가능성이 높은 것도 같은 맥락입니다.
미국의 국채 전략 — 정부는 어떻게 금리 상단을 누르려 하나
금리가 오르면 자산 시장도, AI 투자 사이클도 타격을 받습니다. 그래서 미국 정부는 금리 상단을 억누르기 위한 카드를 여러 장 꺼내 들고 있습니다. 제가 관련 내용을 정리하면서 솔직히 이건 예상 밖이었습니다. 정부가 이렇게 촘촘한 금리 통제 메커니즘을 준비하고 있을 줄은 몰랐거든요.
핵심 수단은 크게 세 가지입니다.
- 바이백(Buyback) 정책: 정부가 시장에서 기존 국채를 직접 매입해 장기 채권 공급을 줄이는 방식입니다. 공급이 줄면 가격이 오르고, 금리는 내려갑니다.
- 국채 발행 구조 변경: 장기채 발행 비중을 줄이고 단기채 발행을 늘려 장기 금리에 직접적인 상방 압력을 차단합니다. 스테이블코인 수요와 은행 규제 완화를 통해 단기채 매수 기반을 확충하는 전략도 병행합니다.
- 연준(Fed)의 포트폴리오 재편: 연준이 보유한 장기 채권의 만기 도래 시 재투자 대신 단기 국채를 매입하는 방식으로 듀레이션(Duration)을 줄이는 방안입니다. 듀레이션이란 채권의 실질적인 만기 민감도를 나타내는 지표로, 이를 낮추면 장기 금리 상승 압력이 완화됩니다.
과거 시중 은행들이 공공 부채의 30% 이상을 보유했지만 현재는 10%대 초반에 불과하다는 점을 감안하면, 은행의 국채 매수 비중을 늘리는 규제 완화는 상당한 수요 창출 효과가 있습니다. 출처: 미국 연방준비제도(Fed) 보유 자산 현황에서도 이 같은 포트폴리오 구조 변화의 방향성을 확인할 수 있습니다.
또 하나 주목할 부분은 일본과의 공조입니다. 미국이 일본에 기준 금리 인상을 요구하는 건, 금리 인상이 시장 신뢰를 얻으면 역설적으로 일본의 장기 금리가 내려오고 엔화가 강세로 전환되기 때문입니다. 엔캐리 트레이드(Yen Carry Trade)란 저금리 엔화로 자금을 빌려 고금리 자산에 투자하는 전략인데, 엔화 강세는 이 포지션의 청산을 유도해 일본의 미국채 매도 압력을 줄여줍니다. 결국 미국 장기 금리 상승을 억제하는 복합적인 공조 구조입니다.
현재 미국 장기 국채에는 막대한 숏 포지션(Short Position), 즉 금리 상승에 베팅한 포지션이 쌓여 있습니다. 정부 정책이 효과를 내서 금리가 꺾이는 순간, 이 포지션들이 한꺼번에 청산되면서 금리 하락 속도가 예상보다 훨씬 빨라질 수 있습니다. 이 부분이 제 경험상 시장에서 늘 간과되는 반전 포인트입니다.
개미 투자자의 선택 — 이 불확실성 속에서 어떻게 버틸까
투자를 멈추는 게 답일까요? 제 경험상 그 선택이 가장 나쁜 결과로 이어졌습니다. 시장이 무섭다고 현금을 쥐고 있다가, 정작 방향이 잡히는 순간 올라탈 타이밍을 놓친 게 한두 번이 아닙니다.
지금 같은 고금리·불확실성 국면이 AI 투자 사이클 자체를 꺾을 결정적 변수냐고 하면, 저는 아니라고 봅니다. 하이퍼스케일러(Hyperscaler), 즉 아마존·구글·마이크로소프트 같은 초대형 클라우드 기업들은 잉여 현금 흐름과 회사채 조달로 투자를 이어가고 있습니다. 1995~2000년 인터넷 버블 시기에도, 2008년 스마트폰 초기 성장기에도 고금리 환경 속에서 핵심 산업 투자는 멈추지 않았습니다.
한국 시장을 보면, 삼성전자와 SK하이닉스의 대규모 CAPEX(Capital Expenditure, 설비 투자) 지출은 부품·소재·장비 중소기업들로 돈이 흘러가는 구조입니다. 메모리 사이클의 단순 회복을 넘어, AI 인프라 수요가 지속되는 한 이 흐름은 당분간 유효할 가능성이 높습니다. 원/달러 환율 1,300원대는 반도체 대기업에는 여전히 유리한 환경이고, 환율 하락 국면에서는 달러 부채를 가진 중소기업에도 숨통이 트입니다.
포트폴리오 구성에서 제가 지키는 원칙은 단순합니다. '100에서 자기 나이를 뺀 숫자'만큼만 성장 자산(AI 산업 관련, 변동성 큰 자산)에 배분합니다. 레버리지나 FOMO(Fear Of Missing Out, 상승장에 올라타지 못할 것 같은 두려움)에 끌려다니지 않는 것이 핵심입니다. 변동성이 클수록 포트폴리오를 자주 바꾸고 싶은 충동이 생기는데, 제 경우에는 그럴 때마다 결과가 안 좋았습니다.
자주 묻는 질문
Q. 미국 장기 금리가 5%를 넘으면 주식 시장은 무조건 떨어지나요?
A. 반드시 그렇지는 않습니다. 과거 인터넷 사이클(1995~2000년)에서도 고금리 환경 속에서 기술주 투자는 지속됐습니다. 다만 금리 5% 이상이 장기화되면 자금 조달 비용이 높아져 중소형 성장 기업에는 타격이 커질 수 있습니다. 대형 하이퍼스케일러와 중소 성장주를 구분해서 볼 필요가 있습니다.
Q. 지금 미국 국채를 사도 괜찮을까요?
A. 현재 시장 금리는 기준 금리가 상당히 오를 것을 이미 반영하고 있는 수준입니다. 추가 금리 상승 여지가 제한적이라면 분할 매수 전략이 나쁘지 않습니다. 다만 10년물 금리가 4.9~5%를 넘어 추가 상승하는 흐름이 확인되면 매수 속도를 늦추는 판단이 필요합니다.
Q. 엔캐리 트레이드 청산이 다시 문제가 될 수 있나요?
A. 선물 시장 기준으로 단기 엔캐리 포지션은 이미 상당 부분 청산된 상태입니다. 현재 남아 있는 포지션은 단타성보다 중장기 성격이어서 2024년 8월처럼 급격한 청산 충격이 반복될 가능성은 낮다는 시각이 많습니다. 다만 일본 금리가 예상보다 빠르게 오른다면 변수가 될 수 있어 지켜볼 필요는 있습니다.
Q. 인플레이션이 3~4%대로 유지되면 자산 시장에는 나쁜 건가요?
A. 하이퍼 인플레이션이 아닌 3~4%대 인플레이션은 정부 입장에서는 부채 비율 희석에 유리하고, 명목 GDP 성장을 높여 기업 실적에도 일정 부분 긍정적으로 작용합니다. 문제는 이 수준이 기대 인플레이션을 자극해 장기 금리를 더 올리는 악순환으로 이어질 때입니다. 정부가 텀 프리미엄을 얼마나 잘 통제하느냐가 관건입니다.
결론
미국의 재정 적자와 AI 투자 사이클, 그리고 장기 금리 상승은 당분간 함께 가는 구조입니다. 정부가 금리를 죽일 정도로 긴축하지 않을 것이고, 그렇다고 인플레이션을 폭발적으로 방치하지도 않을 가능성이 높습니다. 성장과 기대 인플레이션 사이에서 줄타기를 하는 것이 지금 미국 정부의 실제 전략으로 보입니다.
저는 이런 국면에서 포트폴리오를 자주 바꾸지 않기로 했습니다. 분산 투자 원칙을 지키면서, 변동성이 커지는 구간을 분할 매수의 기회로 보는 시각을 유지하는 것이 개인 투자자에게 가장 현실적인 방법이라고 생각합니다. 9~10월 시장의 변동성을 두려워하기보다, 그 안에서 어디에 확신을 가질 수 있는지를 먼저 정리해 두는 게 선행 과제입니다.
'슬기로운투자생활' 카테고리의 다른 글
| GPT-6 아스트라 (AGI 변곡점, 반도체 투자, 개미의 셈법) (0) | 2026.09.08 |
|---|---|
| Open AI 의 미래, 샘 올트먼 (AI 의 미래, 변화시점, 투자인사이트) (0) | 2026.09.07 |
| 앤트로픽 다리오 아모데이 (창업배경, 클로드철학, IPO전망) (1) | 2026.09.03 |
| 잭슨홀 미팅 (케빈 워시, 9월 FOMC, 환율전망) (0) | 2026.08.31 |
| AI 전력 인프라 (전력 병목, SMR, ETF 투자) (0) | 2026.08.28 |


